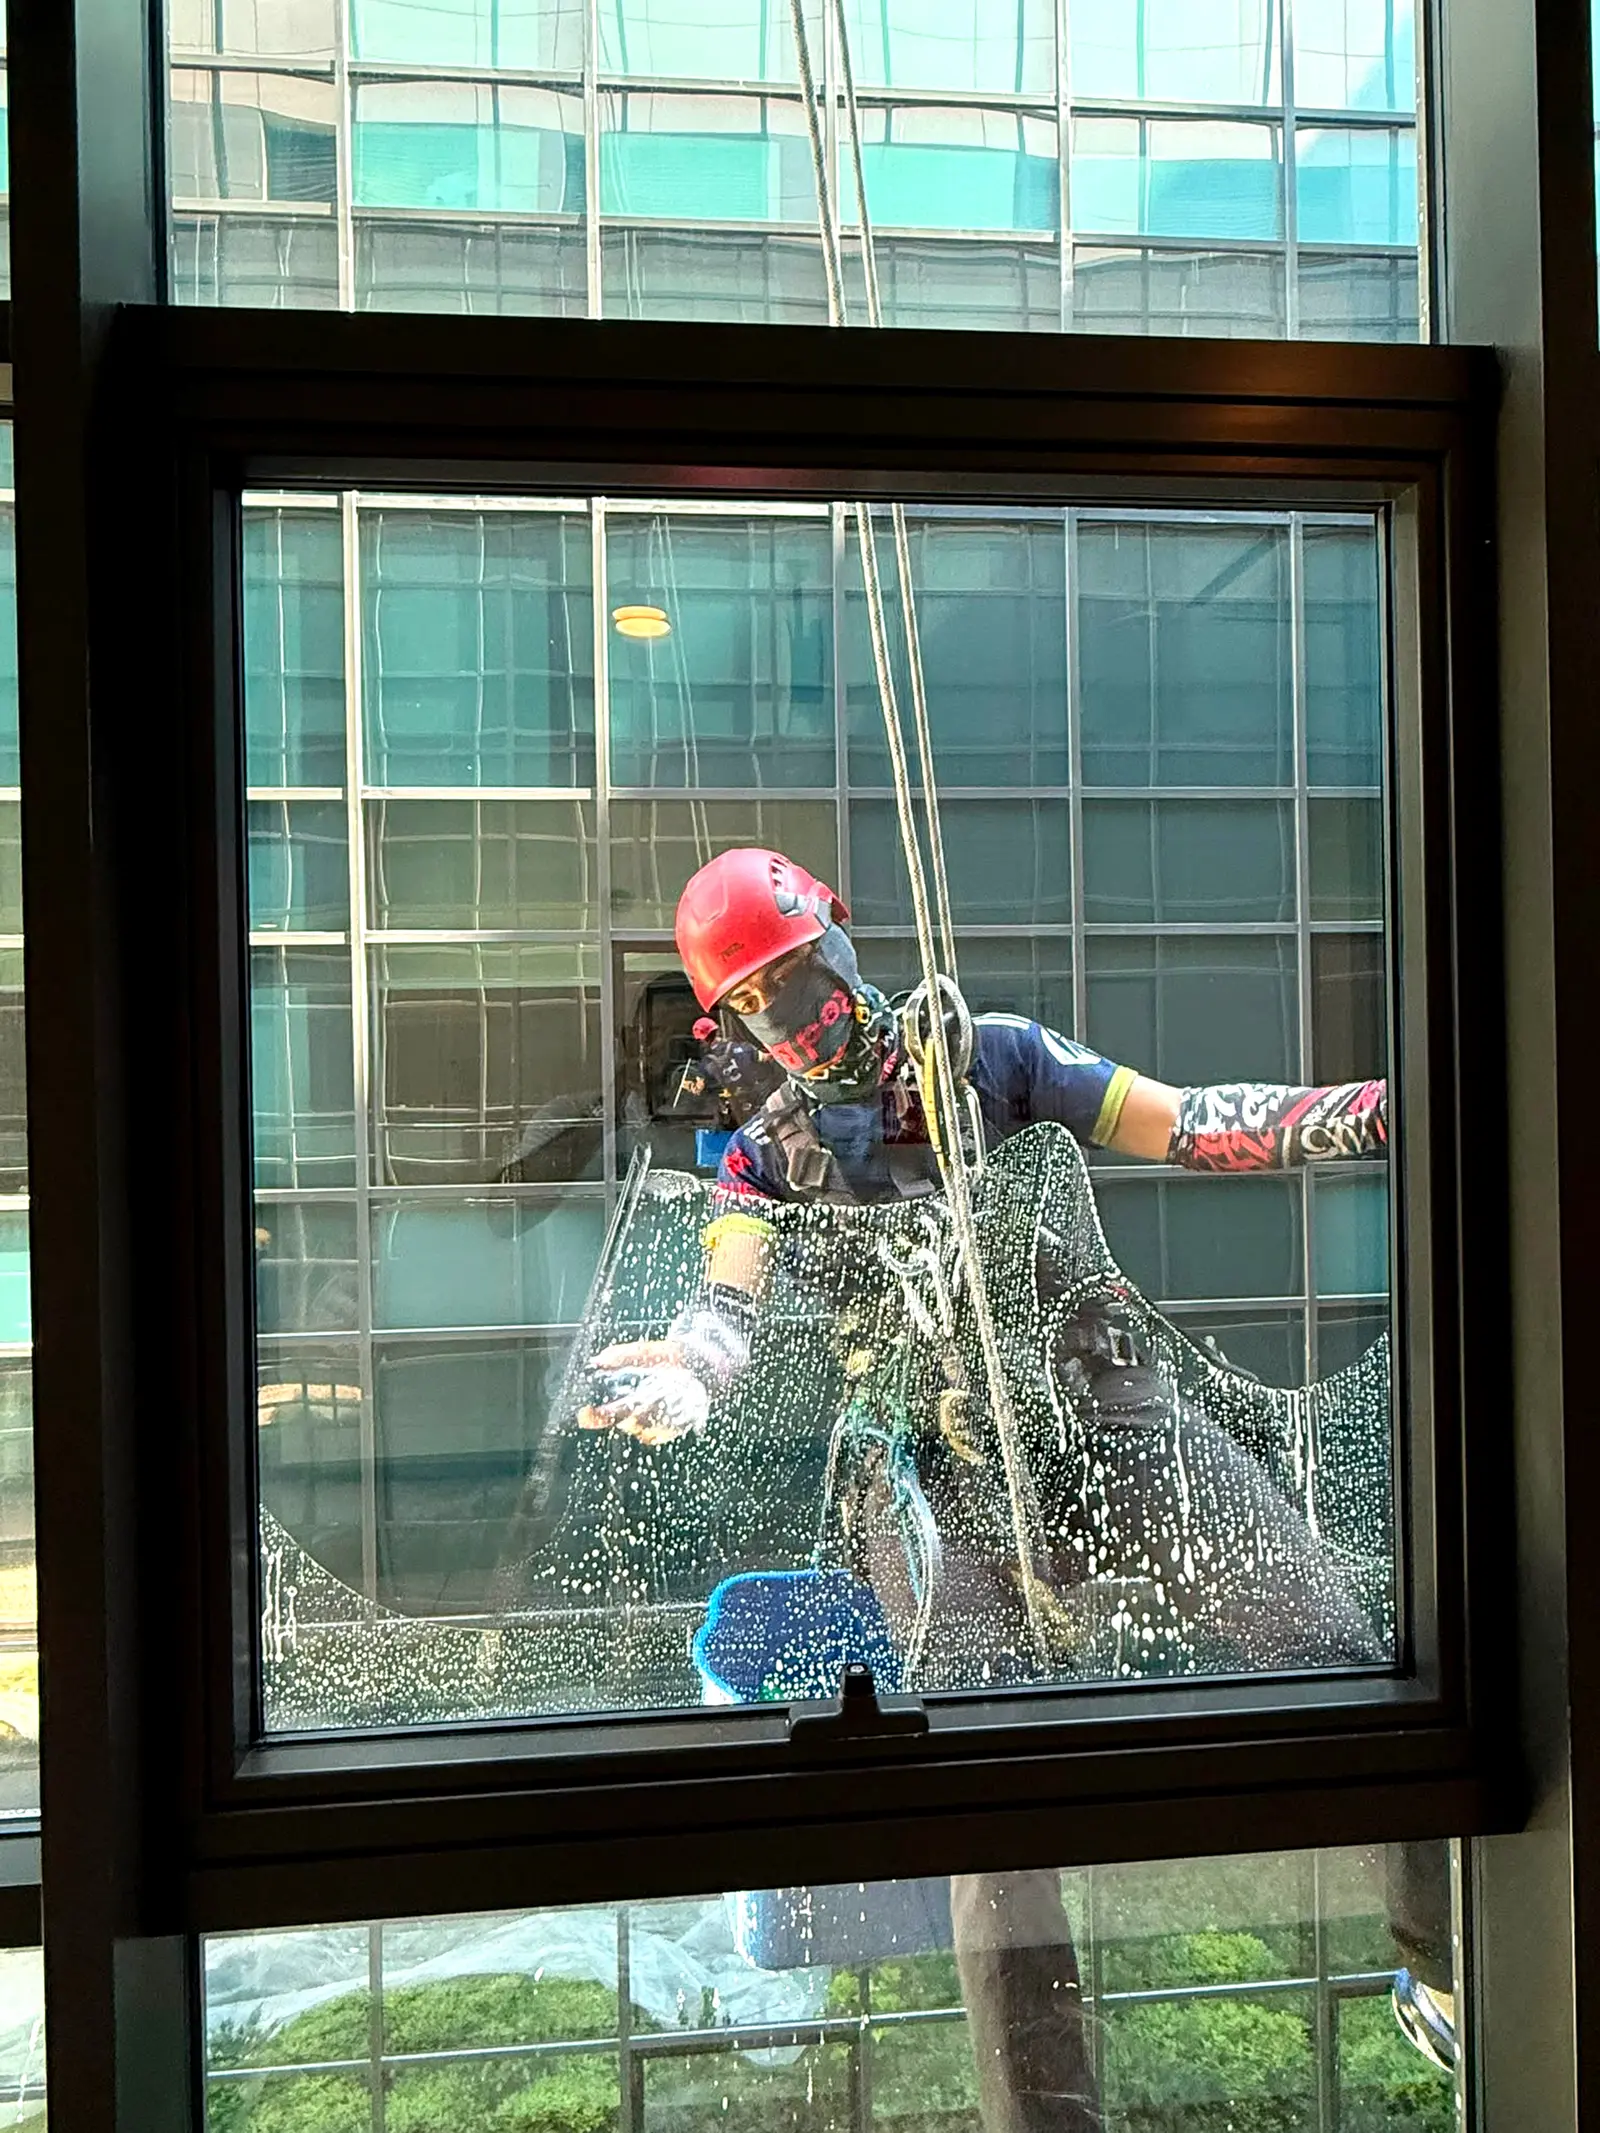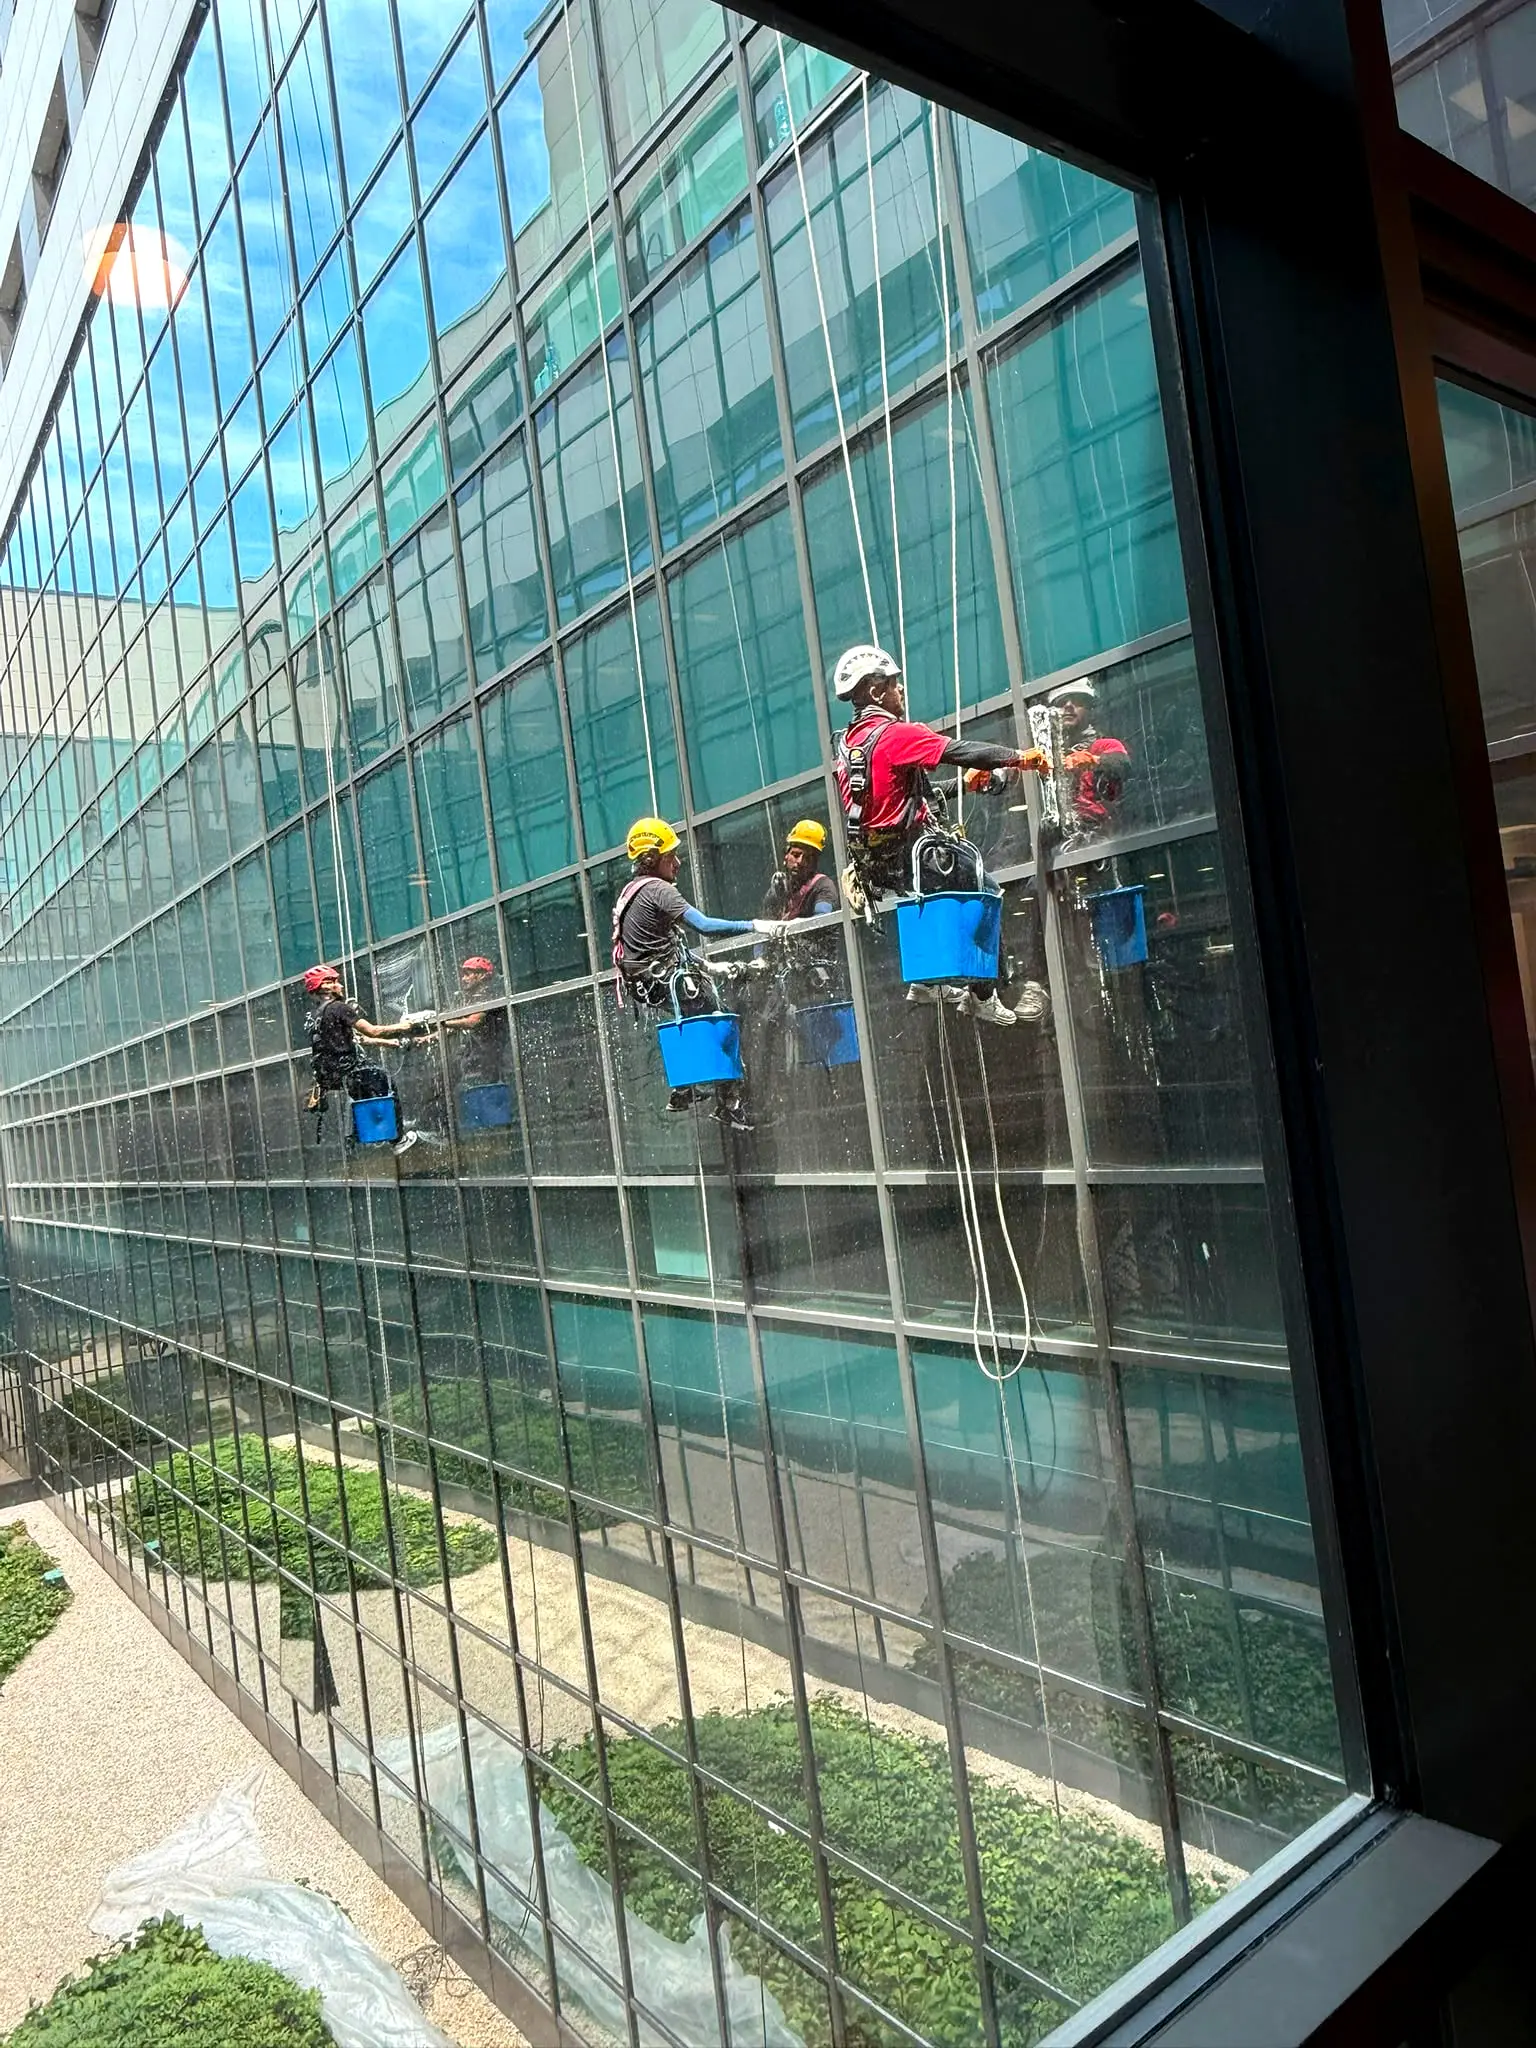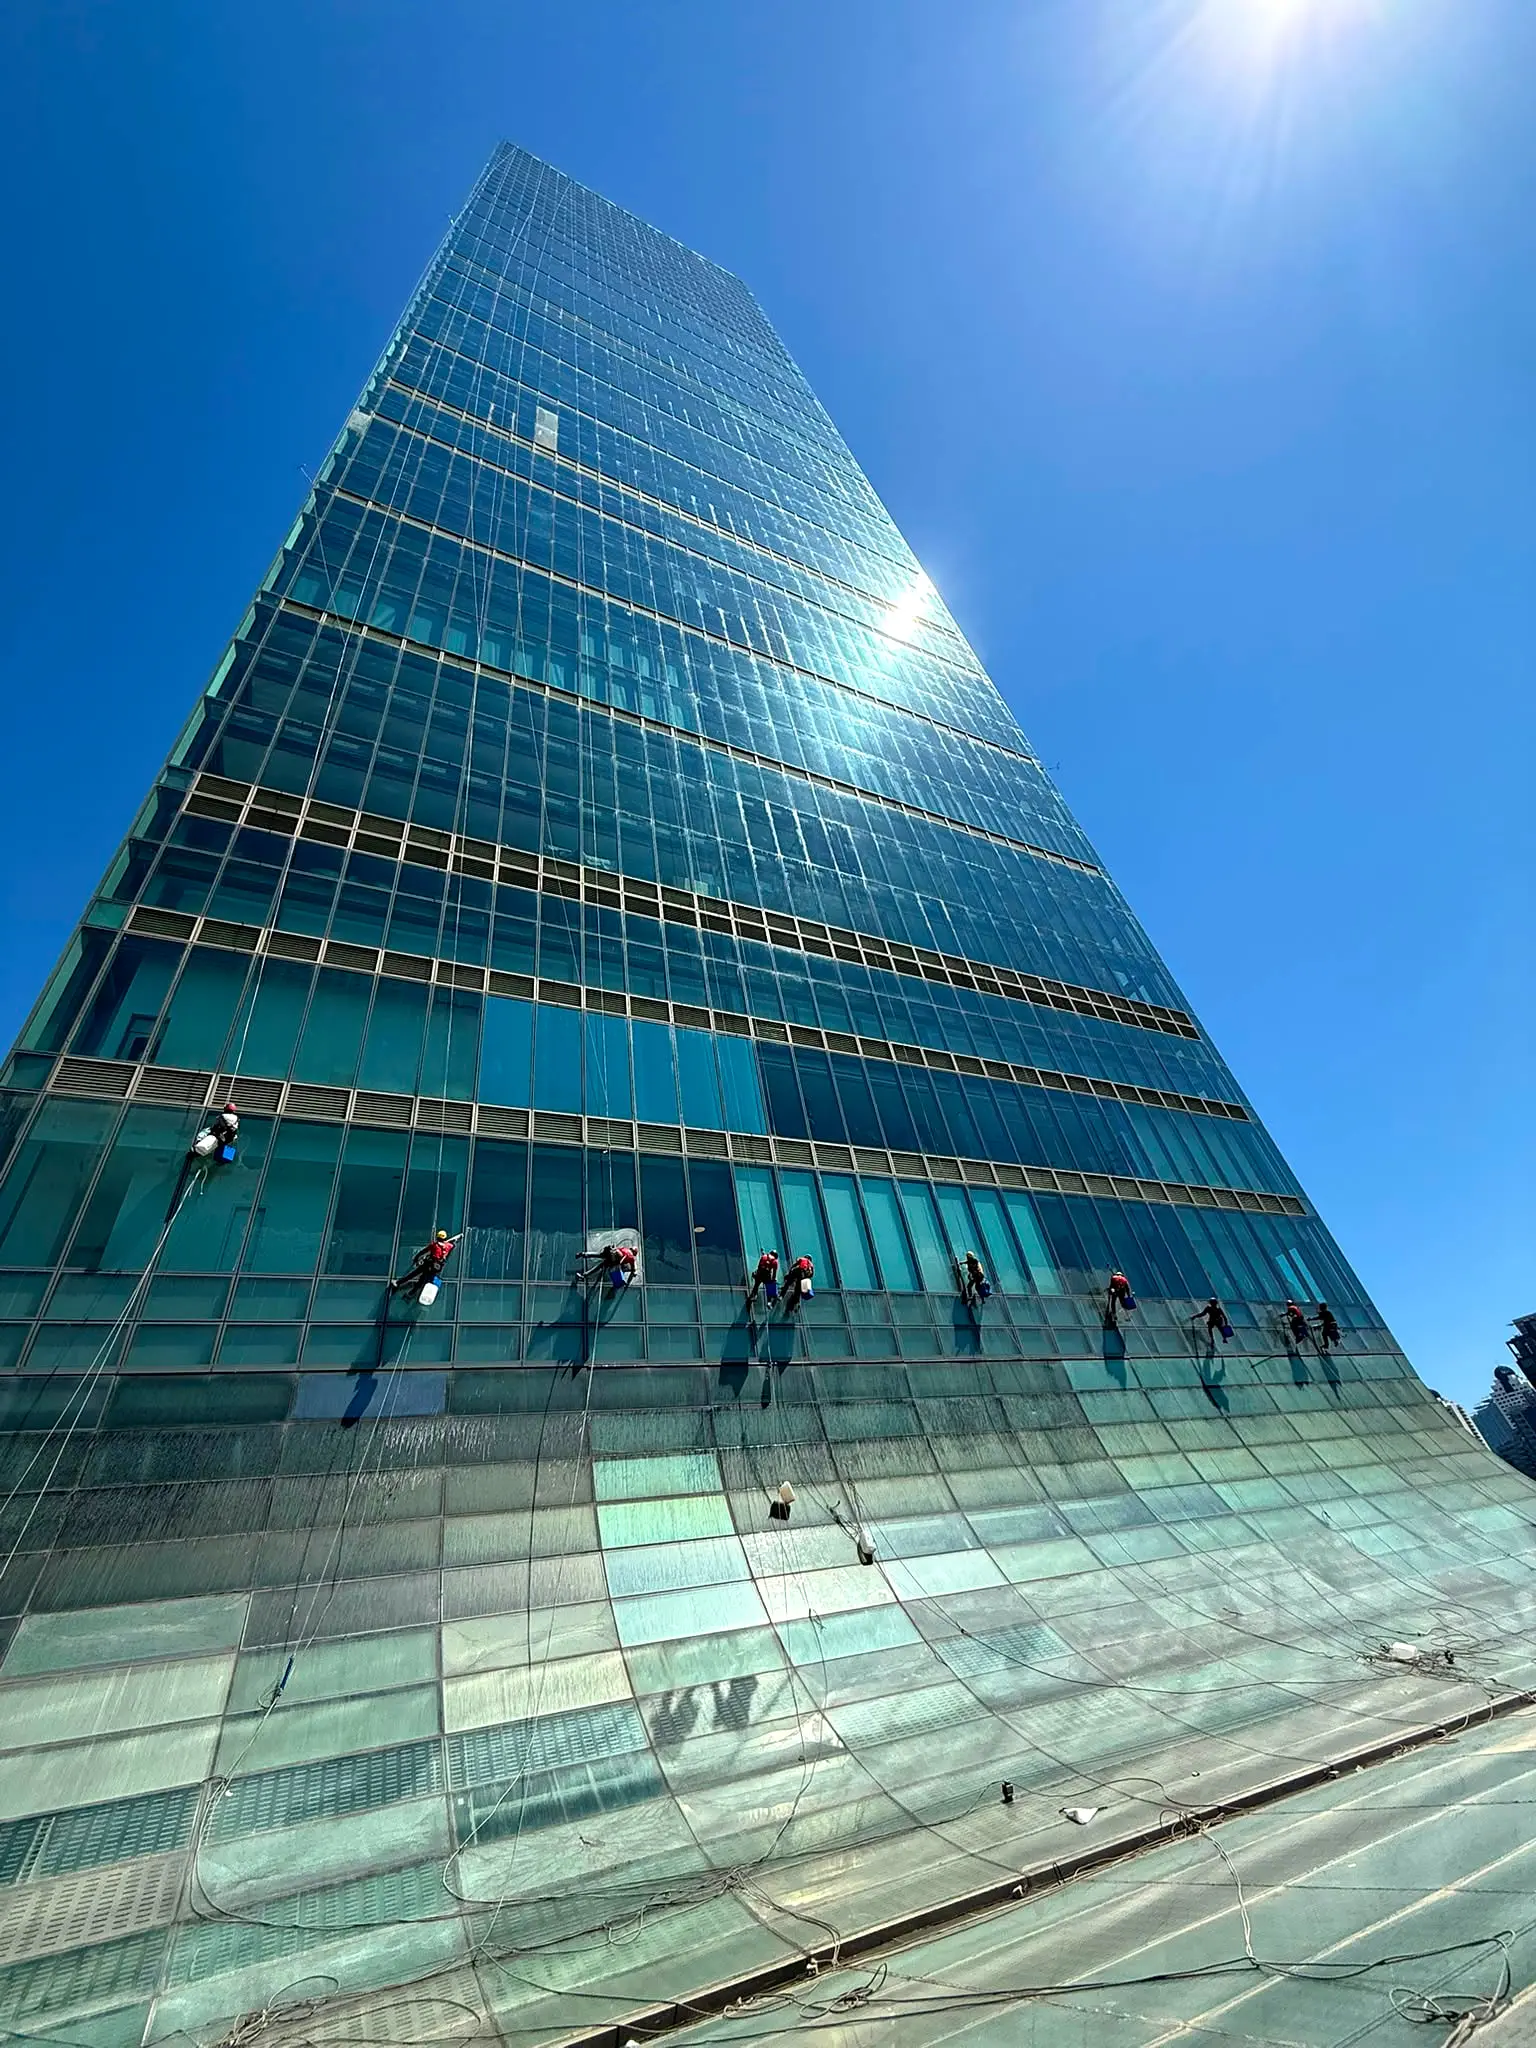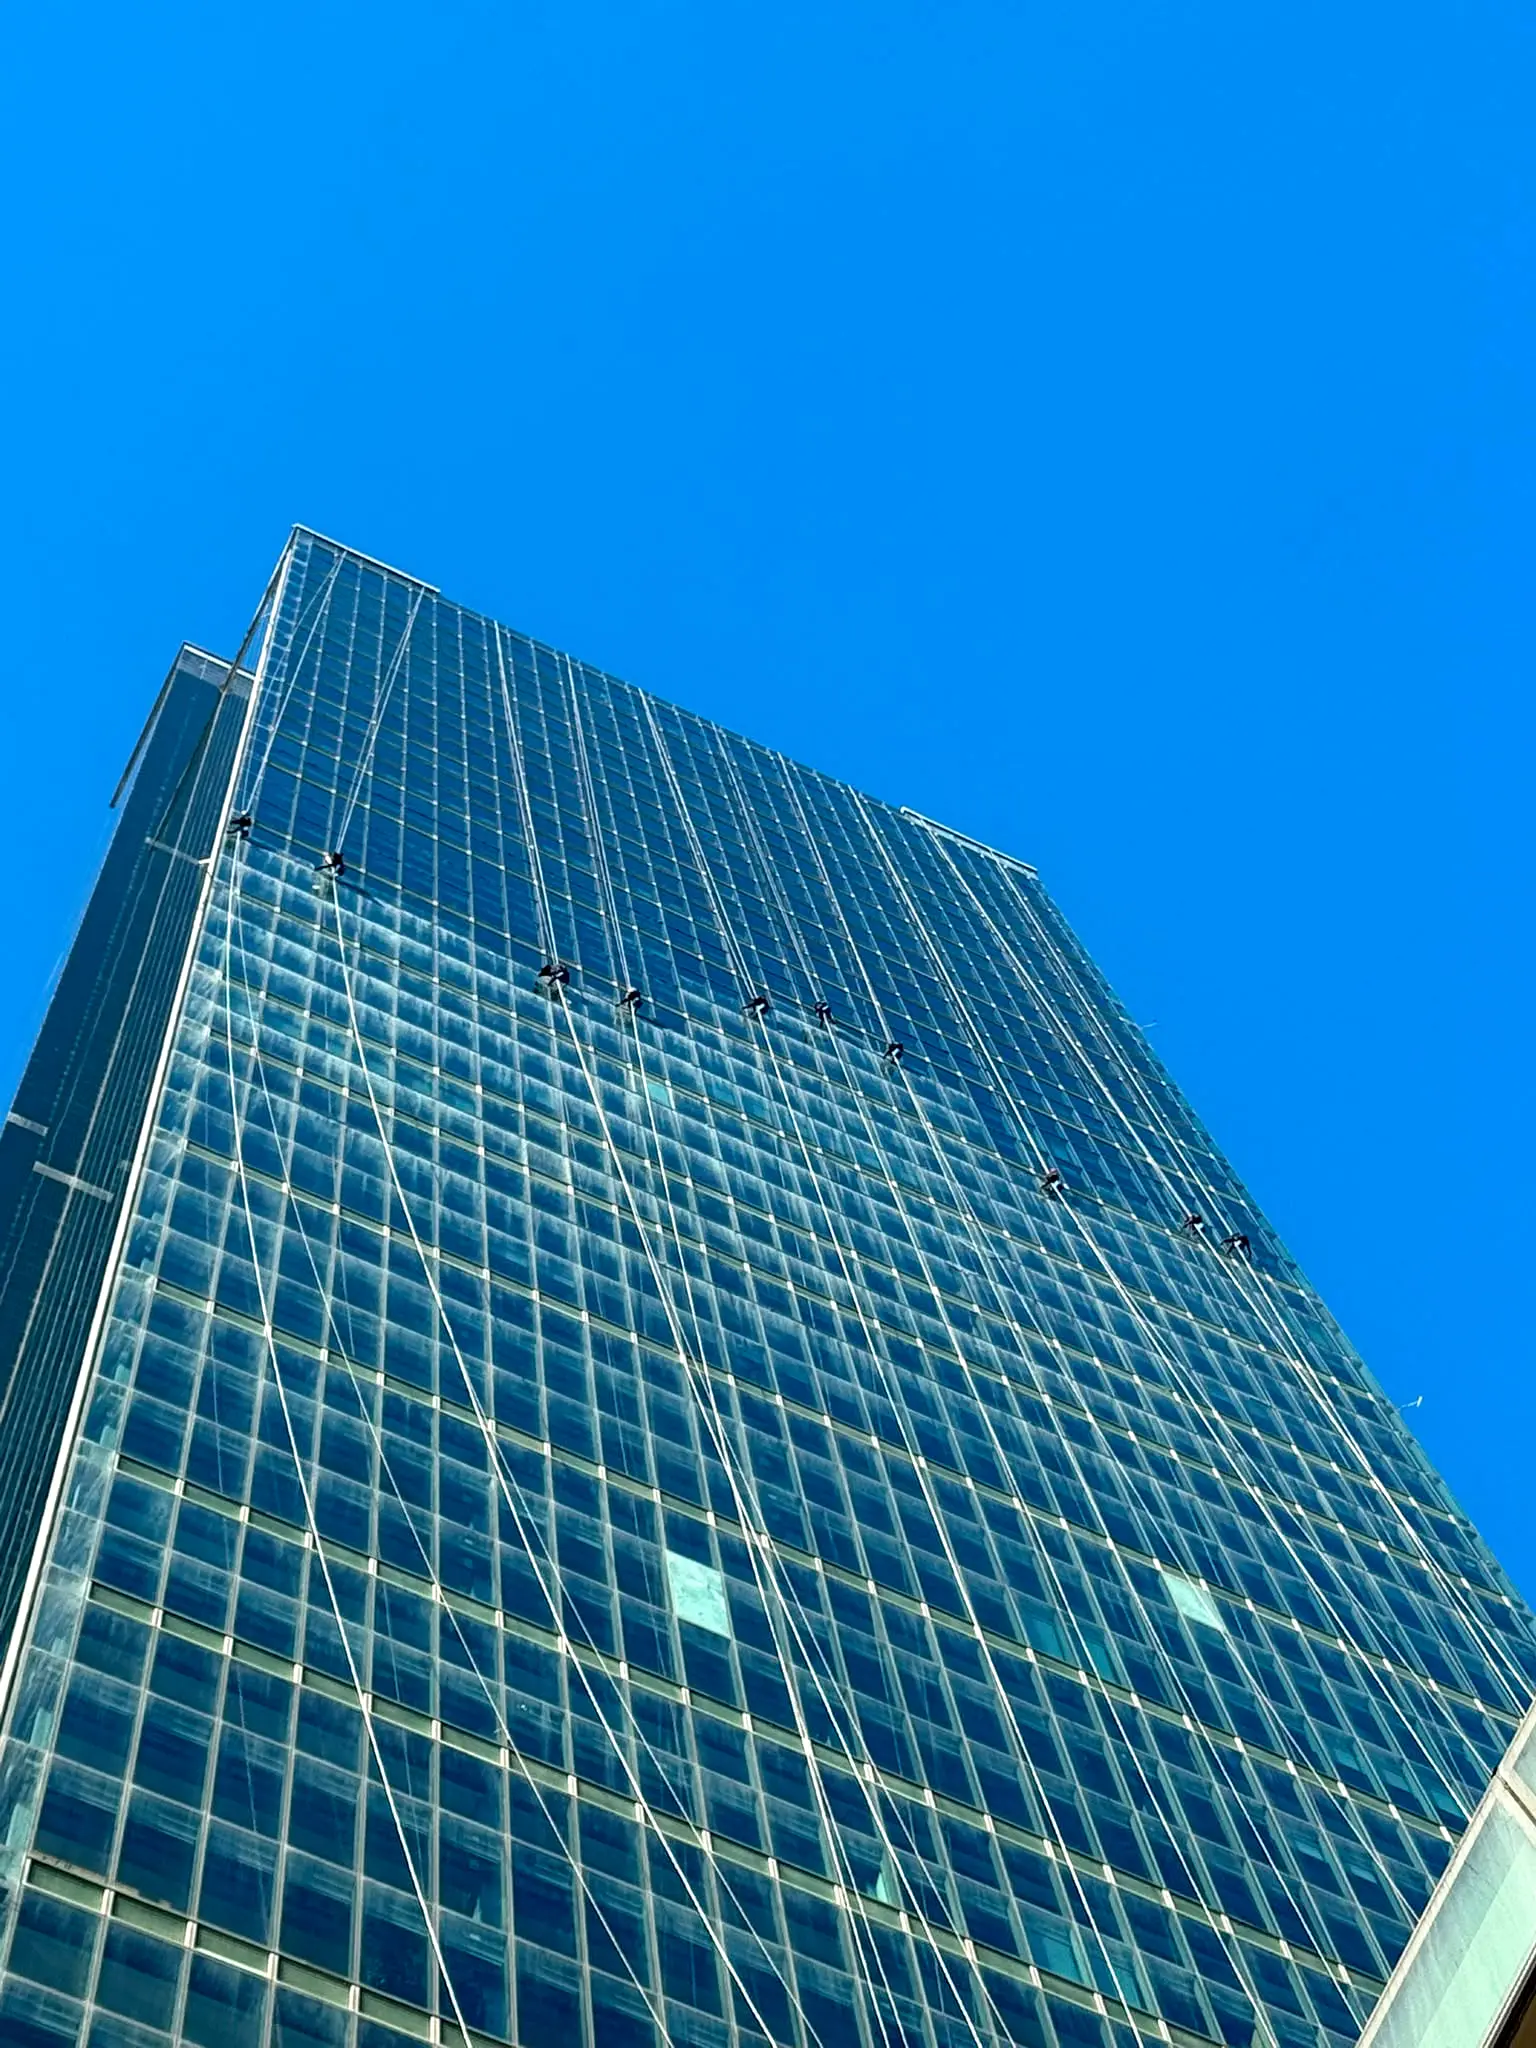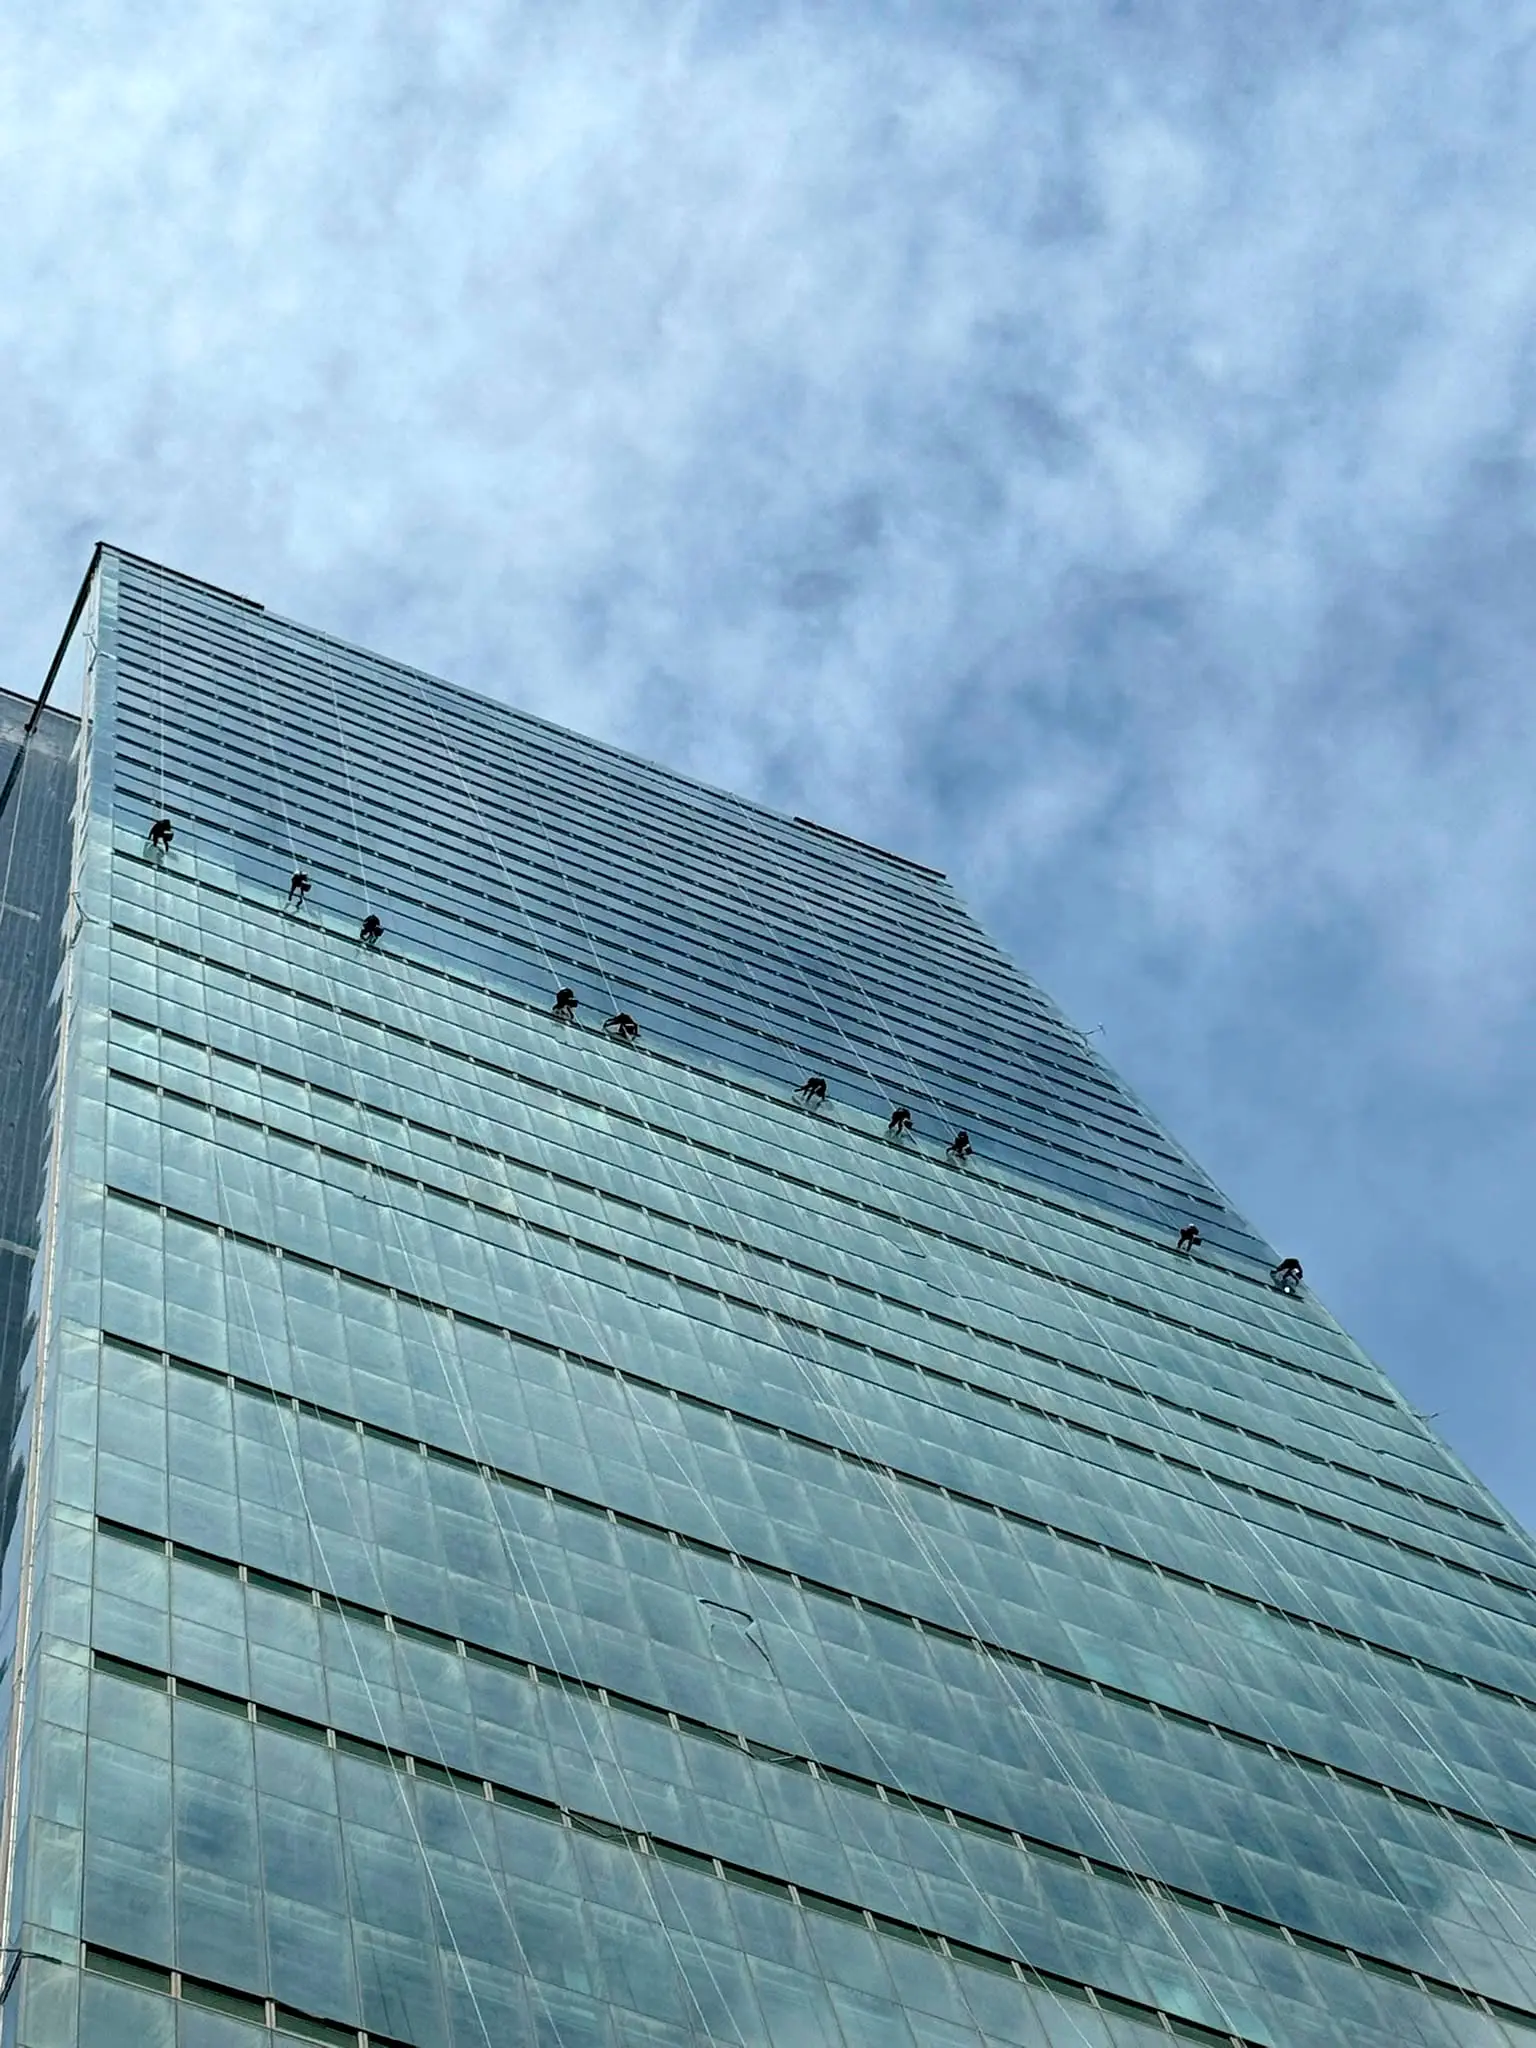
Bir dış cephe temizliği veya iple erişim hizmeti, standart bir temizlik hizmetinden farklı bir risk profiline sahiptir: iş, yerden onlarca metre yükseklikte, altında yaya ve araç trafiğinin sürdüğü bir ortamda yapılır. Bu nedenle sigorta, burada bir formalite değil, işin güvenle yürütülebilmesinin ön koşullarından biridir. Bir bina yöneticisi veya satın alma sorumlusu «firma sigortalı mı» sorusunu sorduğunda, aslında sorduğu şey çok daha somut bir konudur: bir kaza durumunda kimin, hangi zararı, ne ölçüde karşılayacağı.
Üçüncü Şahıs Mali Sorumluluk Sigortası Nedir?
Üçüncü şahıs mali sorumluluk sigortası, işin yürütülmesi sırasında firmanın veya çalışanlarının kusuru nedeniyle üçüncü bir kişiye (yani ne firma ne de müşteri olan, örneğin geçmekte olan bir yaya, park halindeki bir araç sahibi veya komşu bir işletme) verilen zararı teminat altına alır. Yüksekte çalışan bir ekipte bu risk somut ve gerçektir: düşen bir alet, bir su damlası veya bir cam parçası, altta bulunan bir kişiye veya araca zarar verebilir. Bu sigortanın varlığı, böyle bir olayda zararın firmanın mali kapasitesiyle sınırlı kalmayıp poliçe teminatıyla karşılanmasını sağlar; sigortasız bir firmada ise bu zarar doğrudan firmanın (ve genellikle dolaylı olarak işi verenin) üzerinde kalır.
İşveren Sorumluluk Sigortası Nedir?
İşveren sorumluluk sigortası, farklı bir riski kapsar: firmanın kendi çalışanının iş kazası veya meslek hastalığı geçirmesi durumunda, işverenin bu olaydan doğan hukuki sorumluluğunu güvence altına alır. Türkiye'de bir iş kazası sonrası çalışanın tedavi ve temel tazminat süreci büyük ölçüde SGK üzerinden yürür, ancak işverenin kusuruna bağlı olarak doğabilecek ek bir tazminat yükümlülüğü SGK'nın kapsamı dışında kalabilir; işveren sorumluluk sigortası tam olarak bu farkı karşılar. Yüksekte çalışma 6331 sayılı İş Sağlığı ve Güvenliği Kanunu kapsamında çok tehlikeli iş sınıfında değerlendirildiği için, bu alanda çalışan bir firmanın işveren sorumluluk sigortasına sahip olması, standart bir ofis hizmetine göre çok daha kritik bir önlemdir.
Mesleki Sorumluluk Sigortası Nerede Devreye Girer?
Bazı firmalar, üçüncü şahıs ve işveren sorumluluk sigortasına ek olarak bir mesleki sorumluluk sigortası da taşır; bu, hizmetin kusurlu ifasından doğan (örneğin yanlış bir kimyasal kullanımı sonucu cam veya cephe kaplamasında oluşan kalıcı bir hasar gibi) zararları kapsar. Bu üçüncü sigorta türü her firmada standart olmayabilir, ancak özellikle hassas ve yüksek değerli cephe malzemeleriyle çalışan projelerde sorulmaya değer bir ek güvencedir.
Sigortasız Bir Firmayla Çalışmanın Gerçek Riski
Bir bina yönetimi veya işveren, sigortasız veya yetersiz kapsamlı bir firmayla çalıştığında risk yalnızca o firmanın üzerinde kalmaz. İş Kanunu'nun asıl işveren-alt işveren ilişkisini düzenleyen çerçevesi uyarınca, bir hizmet alımında işi veren taraf da belirli koşullarda sürecin bir parçası olarak değerlendirilebilir; bu da bir kaza sonrası ortaya çıkan sorumluluk zincirinin yalnızca hizmeti veren firmayla sınırlı kalmayabileceği anlamına gelir. Sigortasız bir firmanın sunduğu daha düşük fiyat, bu açıdan bakıldığında görünürdeki tasarrufun çok ötesinde bir risk taşıyabilir; bir kaza anında bu fark, telafisi çok daha zor bir mali ve hukuki yüke dönüşebilir.
Poliçe Nasıl Doğrulanır?
Bir firmanın «sigortalıyız» beyanı tek başına yeterli bir doğrulama değildir; somut adım, poliçenin bir kopyasının talep edilmesi ve bu kopyada üçüncü şahıs mali sorumluluk ile işveren sorumluluk sigortasının açıkça yer aldığının, poliçenin yüksekte çalışma ve iple erişim faaliyetini kapsadığının ve poliçe süresinin hâlâ geçerli olduğunun kontrol edilmesidir. Genel bir işveren sigortası, yüksekte çalışmayı otomatik olarak kapsamayabilir; bu netliğin poliçe metninde açıkça yer alıp almadığı, sigorta şirketiyle doğrudan teyit edilerek de doğrulanabilir. Doğru poliçe teminat limitinin binanın risk profiline göre nasıl belirlendiğini sigorta limiti ne olmalı yazımızda ayrıca ele aldık.
Sertifikasyon Sigortanın Yerini Tutmaz
IRATA veya SPRAT sertifikalı bir kadroya sahip olmak, firmanın teknik yeterliliğini gösterir ama sigortanın yerini tutmaz; bu ikisi birbirini tamamlayan, ama birbirinin yerine geçmeyen iki ayrı güvence katmanıdır. Sertifikalı bir teknisyen de kaza geçirebilir veya kazaya sebep olabilir; sigorta, bu ihtimalin mali sonucunu yönetilebilir kılan mekanizmadır. Bir firma değerlendirilirken ikisinin de ayrı ayrı sorgulanması gerekir.
Periyodik Sözleşmelerde Poliçenin Sürekli Takibi
İşe başlarken sunulan bir poliçe, sözleşmenin ilerleyen aylarında süresi dolup yenilenmemiş olabilir; bu yüzden özellikle uzun vadeli bir bakım sözleşmesinde poliçenin bitiş tarihinin takip edilmesi ve yaklaştığında güncel kopyanın yeniden istenmesi önerilir. Bu takibin sözleşme boyunca nasıl sistematik hale getirilebileceğini alt yüklenici saha denetimi yazımızda ayrıntılı ele alıyoruz.
Sigorta Primi Neden Teklife Yansır?
Bir sigorta poliçesinin yıllık primi, firmanın işletme giderlerinin gerçek bir kalemidir; yüksekte çalışma gibi çok tehlikeli bir iş sınıfında bu prim, standart bir hizmet işletmesine göre belirgin biçimde daha yüksektir. Bu nedenle iki teklif karşılaştırılırken aralarındaki fiyat farkının bir kısmı, doğrudan bu sigorta maliyetinin teklife dahil edilip edilmediğinden kaynaklanabilir. Ortalama piyasa seviyesinin gözle görülür biçimde altında kalan bir teklif görüldüğünde, bunun bir verimlilik avantajından mı yoksa sigorta veya sertifikalı personel maliyetinin teklife hiç yansıtılmamasından mı kaynaklandığını sormak, karar öncesi atılabilecek en pratik adımdır.
Bir Kaza Sonrası Süreç Neden Baştan Netleşmeli?
Bir kaza yaşandığında, olay yerinde ilk yapılması gerekenler (tıbbi müdahale, ilgili resmi mercilere bildirim, olay yerinin incelemeye hazır tutulması) genellikle firmanın kendi iç prosedüründe tanımlıdır; ancak bina yönetiminin veya işvereninin bu süreçte hangi bilgilere ne zaman erişeceği, poliçe numarasının ve sigorta şirketinin iletişim bilgilerinin nasıl paylaşılacağı gibi pratik detaylar, işe başlamadan önce netleşmemişse kaza anının kendisi kadar kritik saatler kaybedilebilir. Bu bilgilerin sözleşme veya proje dosyasında hazır bulundurulması, olay sonrası sürecin karmaşasını azaltan basit ama değerli bir hazırlıktır.
Sıkça Sorulan Sorular
Üçüncü şahıs sigortası ile işveren sorumluluk sigortası aynı şey mi?
Hayır, ikisi farklı riskleri kapsar. Üçüncü şahıs sigortası işin dışındaki kişilere (yaya, komşu bina, araç sahibi) verilen zararı karşılarken, işveren sorumluluk sigortası firmanın kendi çalışanına karşı doğan hukuki sorumluluğunu karşılar; ikisinin birlikte bulunması beklenir.
Firma «sigortalıyız» derse bu yeterli mi, yoksa belge mi istenmeli?
Sözlü beyan yeterli bir doğrulama değildir. Poliçenin bir kopyası talep edilmeli ve kapsamın yüksekte çalışma faaliyetini açıkça içerip içermediği kontrol edilmelidir; gerekirse sigorta şirketiyle doğrudan teyit alınabilir.
Sigortasız bir firma daha ucuz teklif verirse neden dikkatli olunmalı?
Sigorta primi, ciddi bir firmanın maliyet kaleminin doğal bir parçasıdır; bu kalemi çıkaran bir teklif düşük görünse de, bir kaza anında ortaya çıkabilecek mali ve hukuki risk, aradaki fiyat farkını kat kat aşabilir.
Bina yönetiminin kendi binası için taşıdığı sigorta, yüklenicinin sigortasının yerini tutar mı?
Hayır. Bina sigortası genellikle yapının kendisini güvence altına alırken, yüklenicinin sorumluluk sigortası yüklenicinin işi sırasında verebileceği zararı kapsar; ikisi farklı amaçlara hizmet eder ve biri diğerinin yerine geçmez.
Küçük ölçekli, tek katlı bir binada da sigorta şartı aranmalı mı?
Evet; yükseklik düşük olsa bile bir ekibin sahada çalışması, düşen bir alet veya kullanılan kimyasaldan kaynaklanan bir risk taşır. Sigorta şartı, işin ölçeğinden bağımsız olarak her projede standart bir kontrol maddesi olarak kalmalıdır.
Firmanızın sigorta kapsamını ve saha güvenlik standartlarını netleştirmek için iple erişim ve endüstriyel dağcılık hizmet sayfamıza bakabilir veya iletişim formumuzdan poliçe ve sertifika bilgilerimizi talep edebilirsiniz.