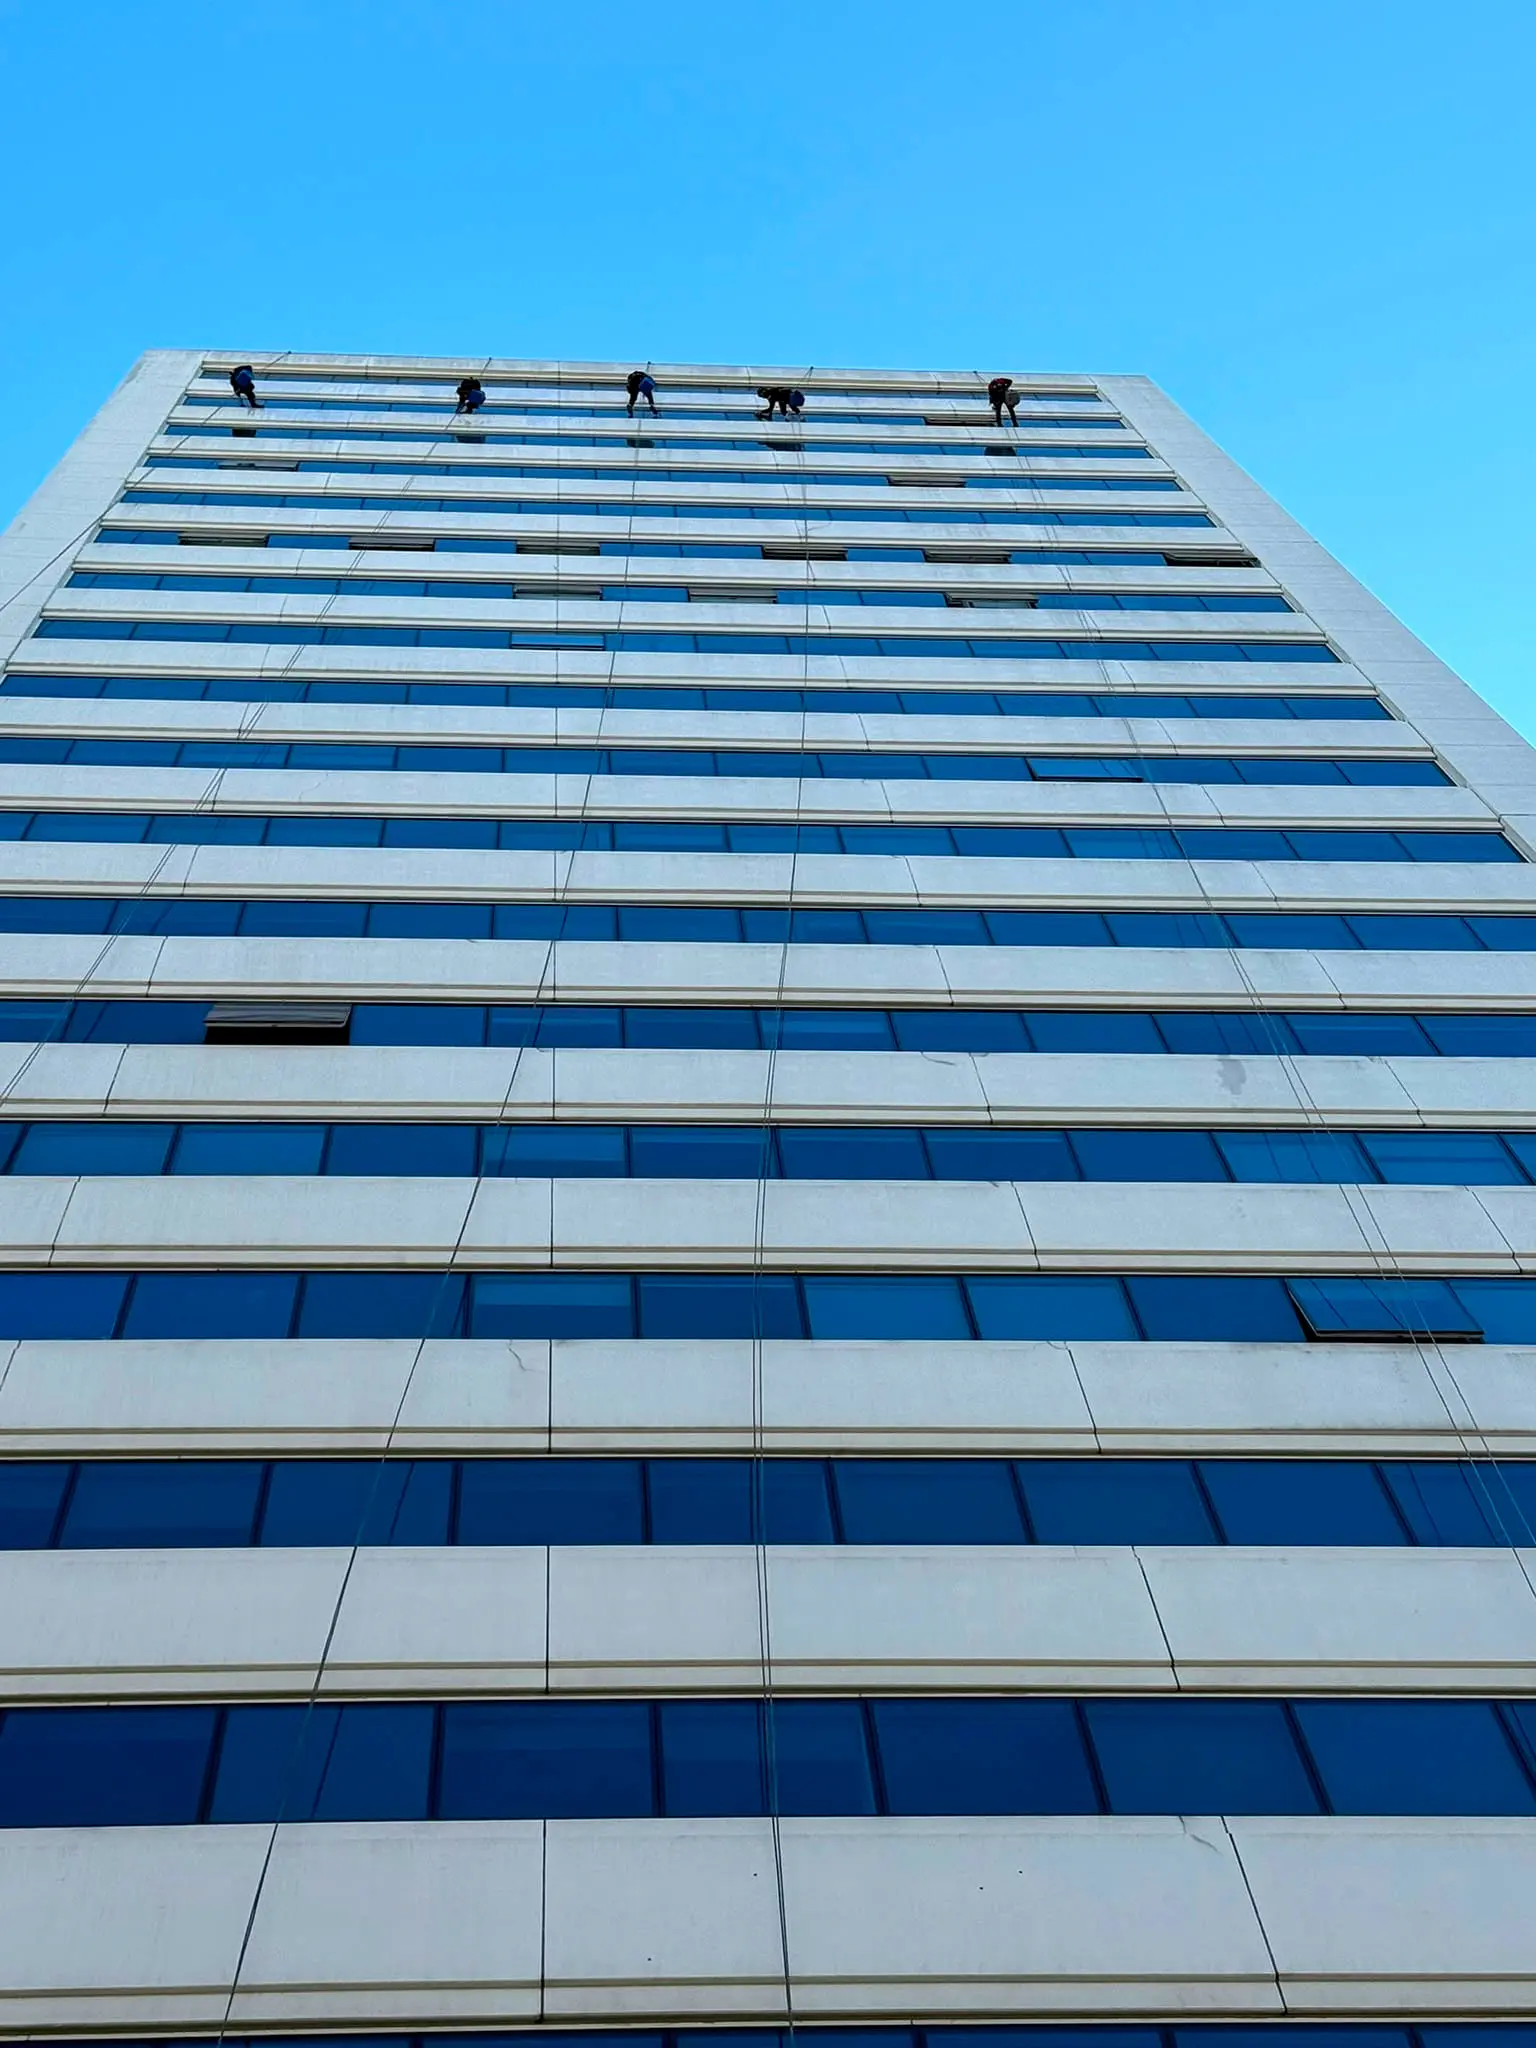
Bir bina yöneticisi, bir iple erişim firmasıyla çalışırken 'sigorta limiti ne olmalı' sorusuna kesin bir rakamla cevap arar; ancak bu sorunun tek bir evrensel yanıtı yoktur çünkü doğru limit, binanın değeri, konumu ve iş tipine göre değişir.
Bina ve Cam Değerinin Etkisi
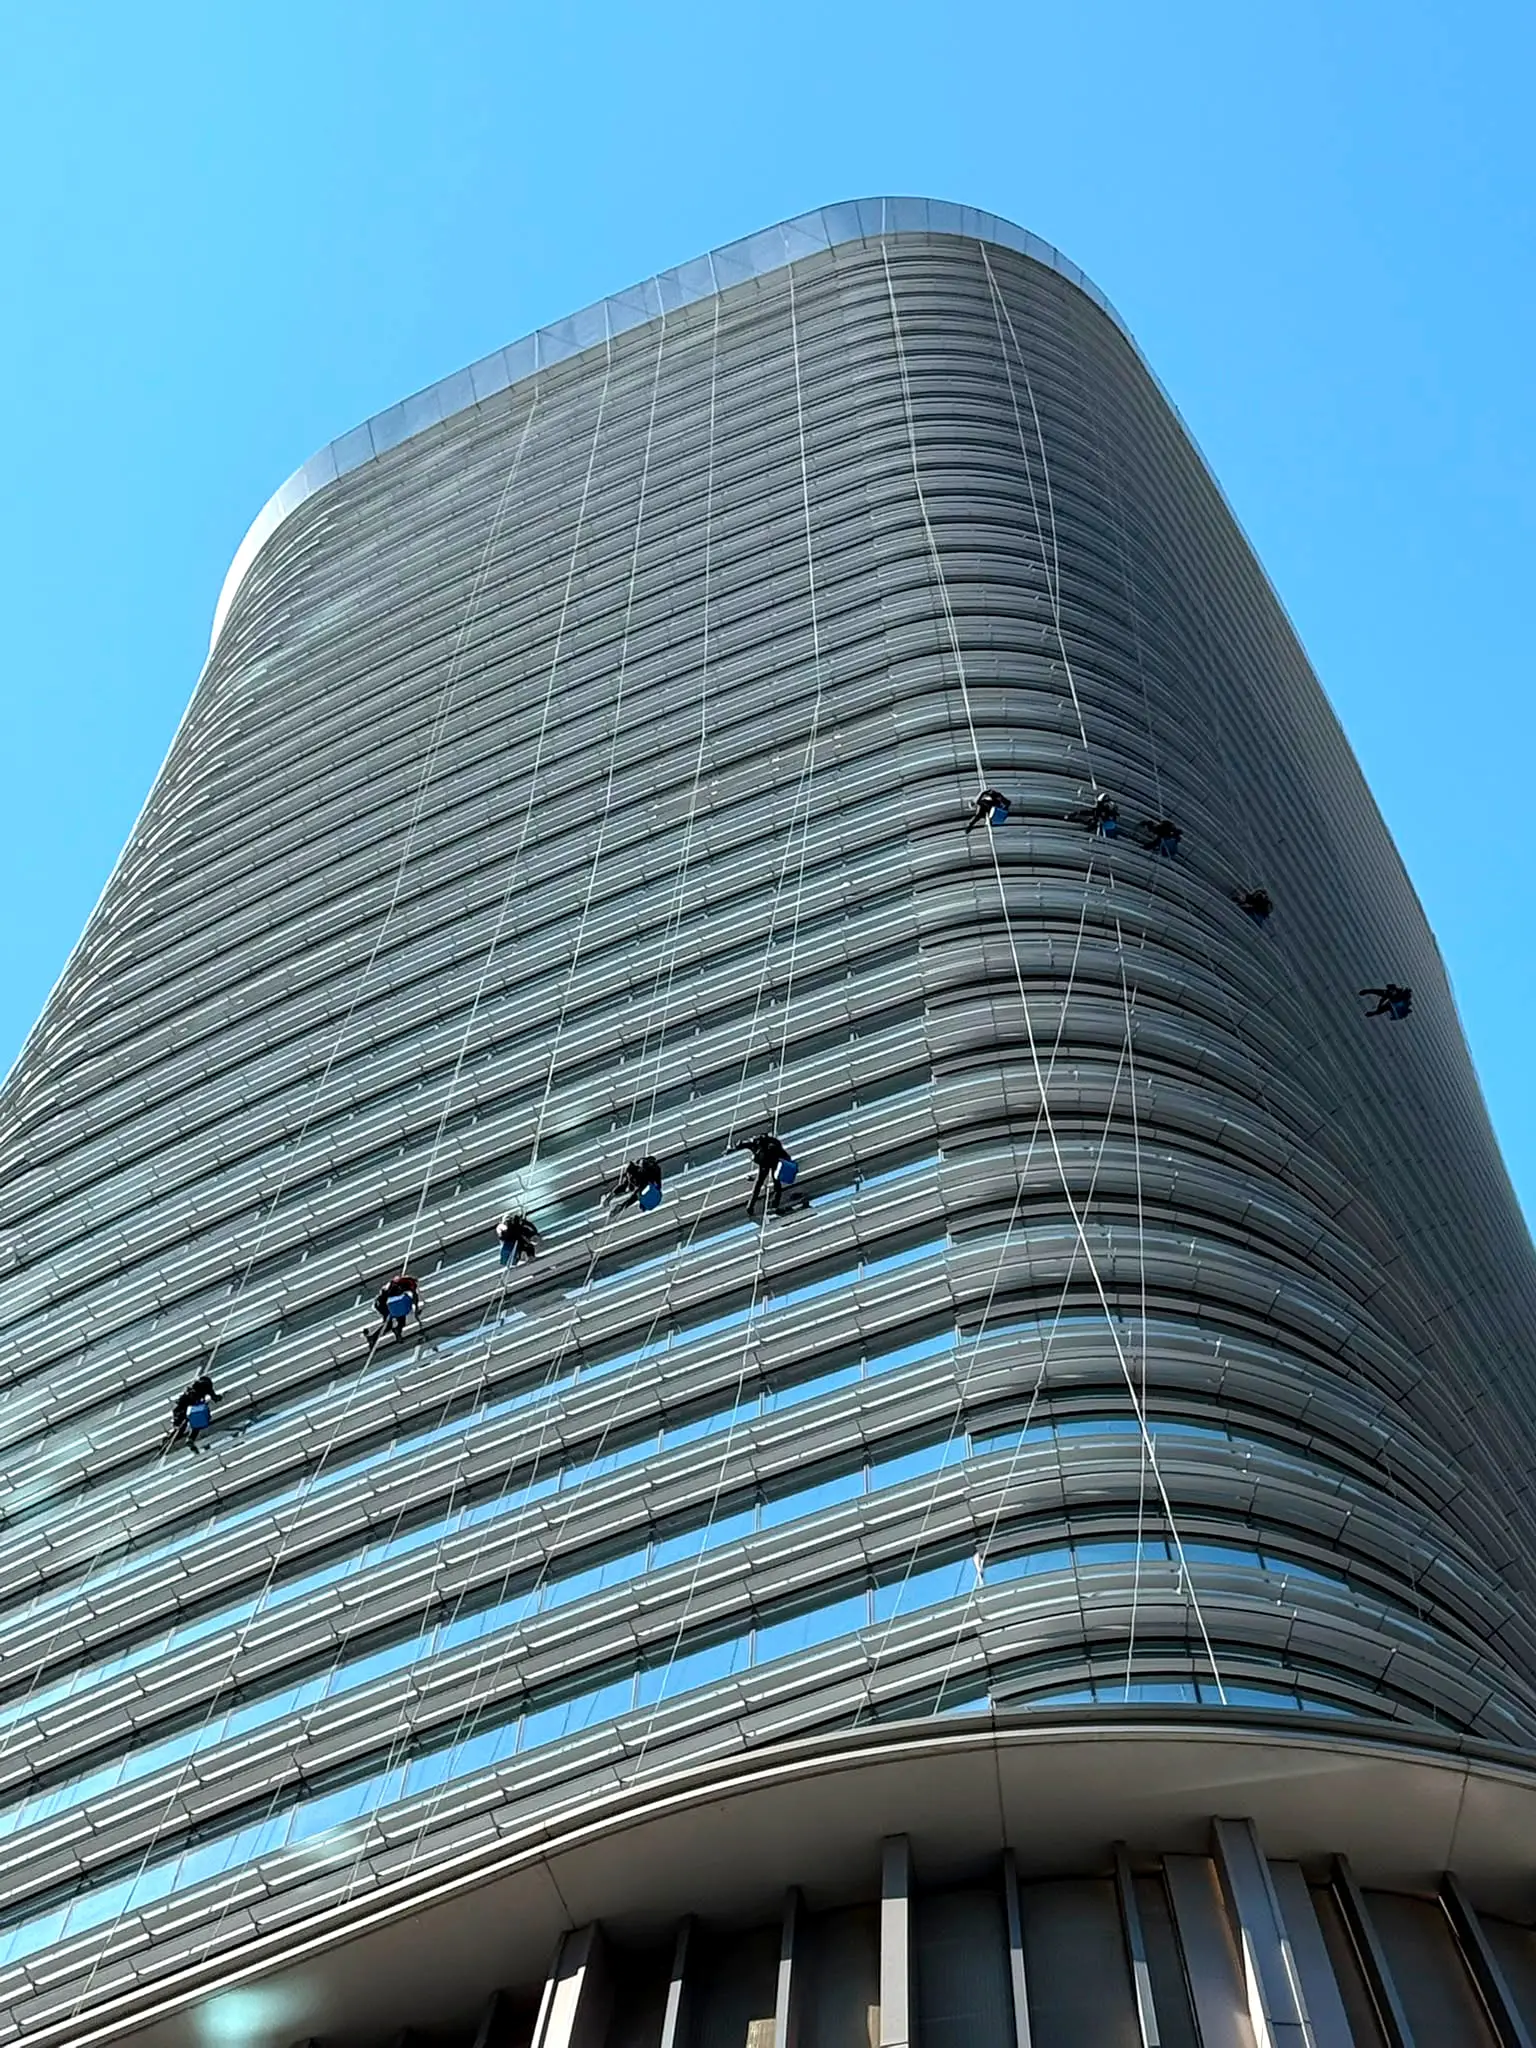
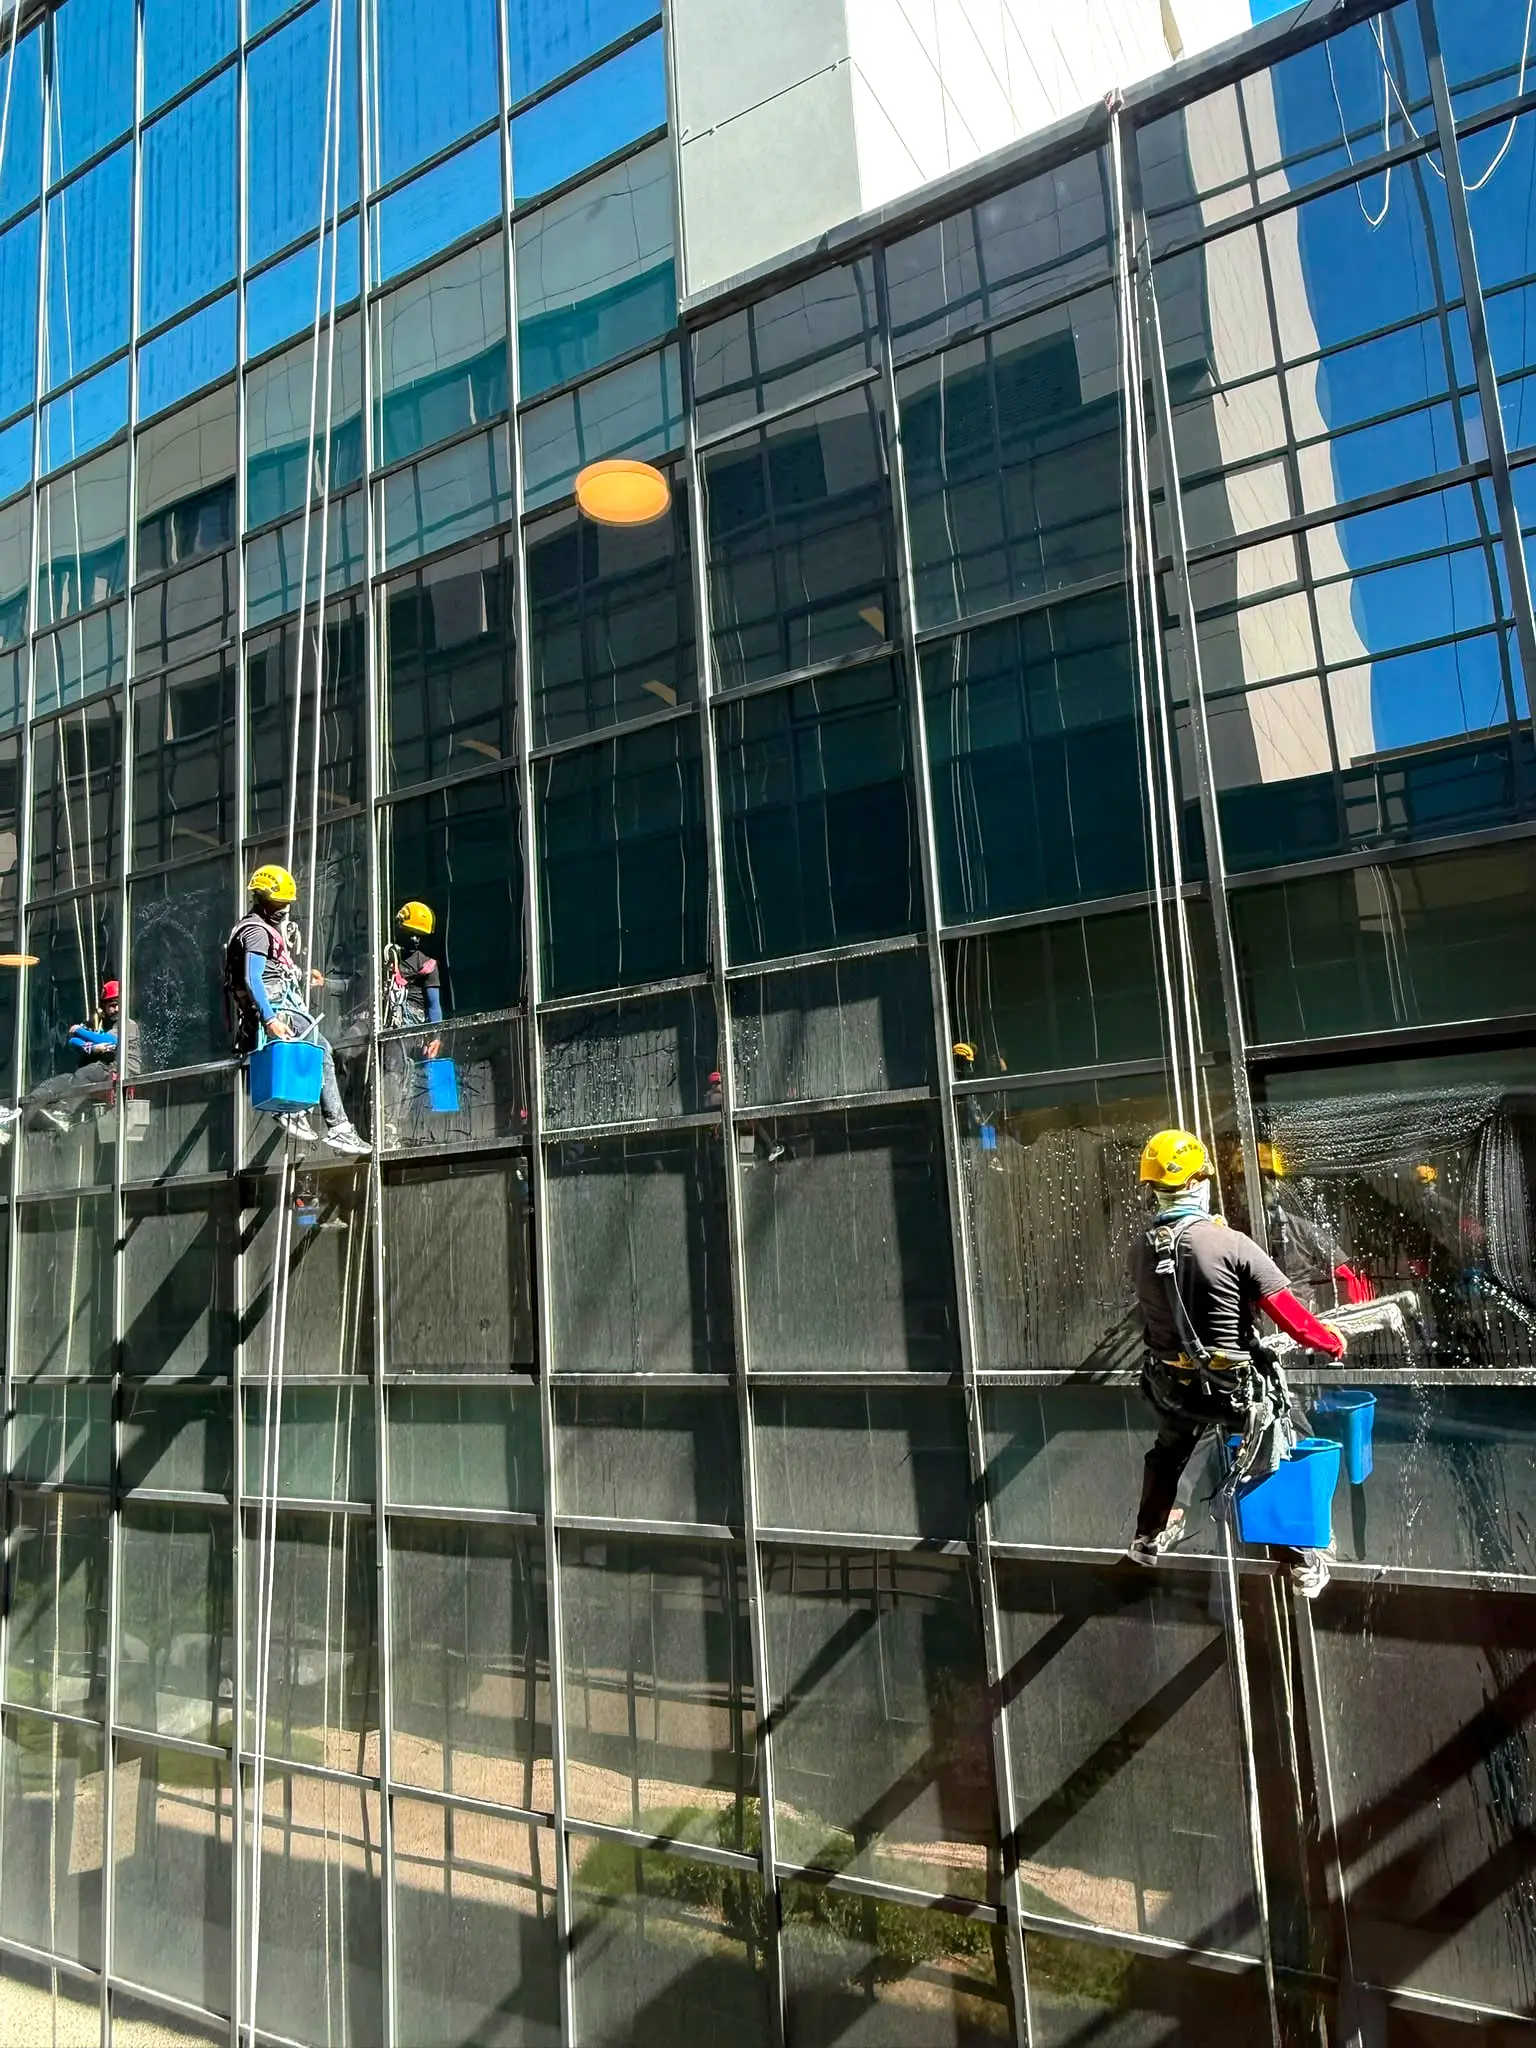
Yüksek değerli bir cam giydirme cephede çalışılırken, olası bir kırık cam senaryosunun maliyeti, standart bir sıvalı binaya göre çok daha yüksek olabilir; bu fark, önerilen sigorta limitinin binanın gerçek cephe değerine göre orantılı belirlenmesini gerektirir.
Üçüncü Şahıs Riskinin Değerlendirilmesi
Yoğun bir yaya trafiğine sahip bir cadde üzerindeki bina, sakin bir ara sokaktaki binaya göre daha yüksek bir üçüncü şahıs riski taşır; bu, düşen bir cismin bir yayaya veya araca zarar verme ihtimalini artırdığı için sigorta limiti değerlendirmesinde ayrıca hesaba katılır.
Poliçenin Yüksekte Çalışmayı Kapsaması
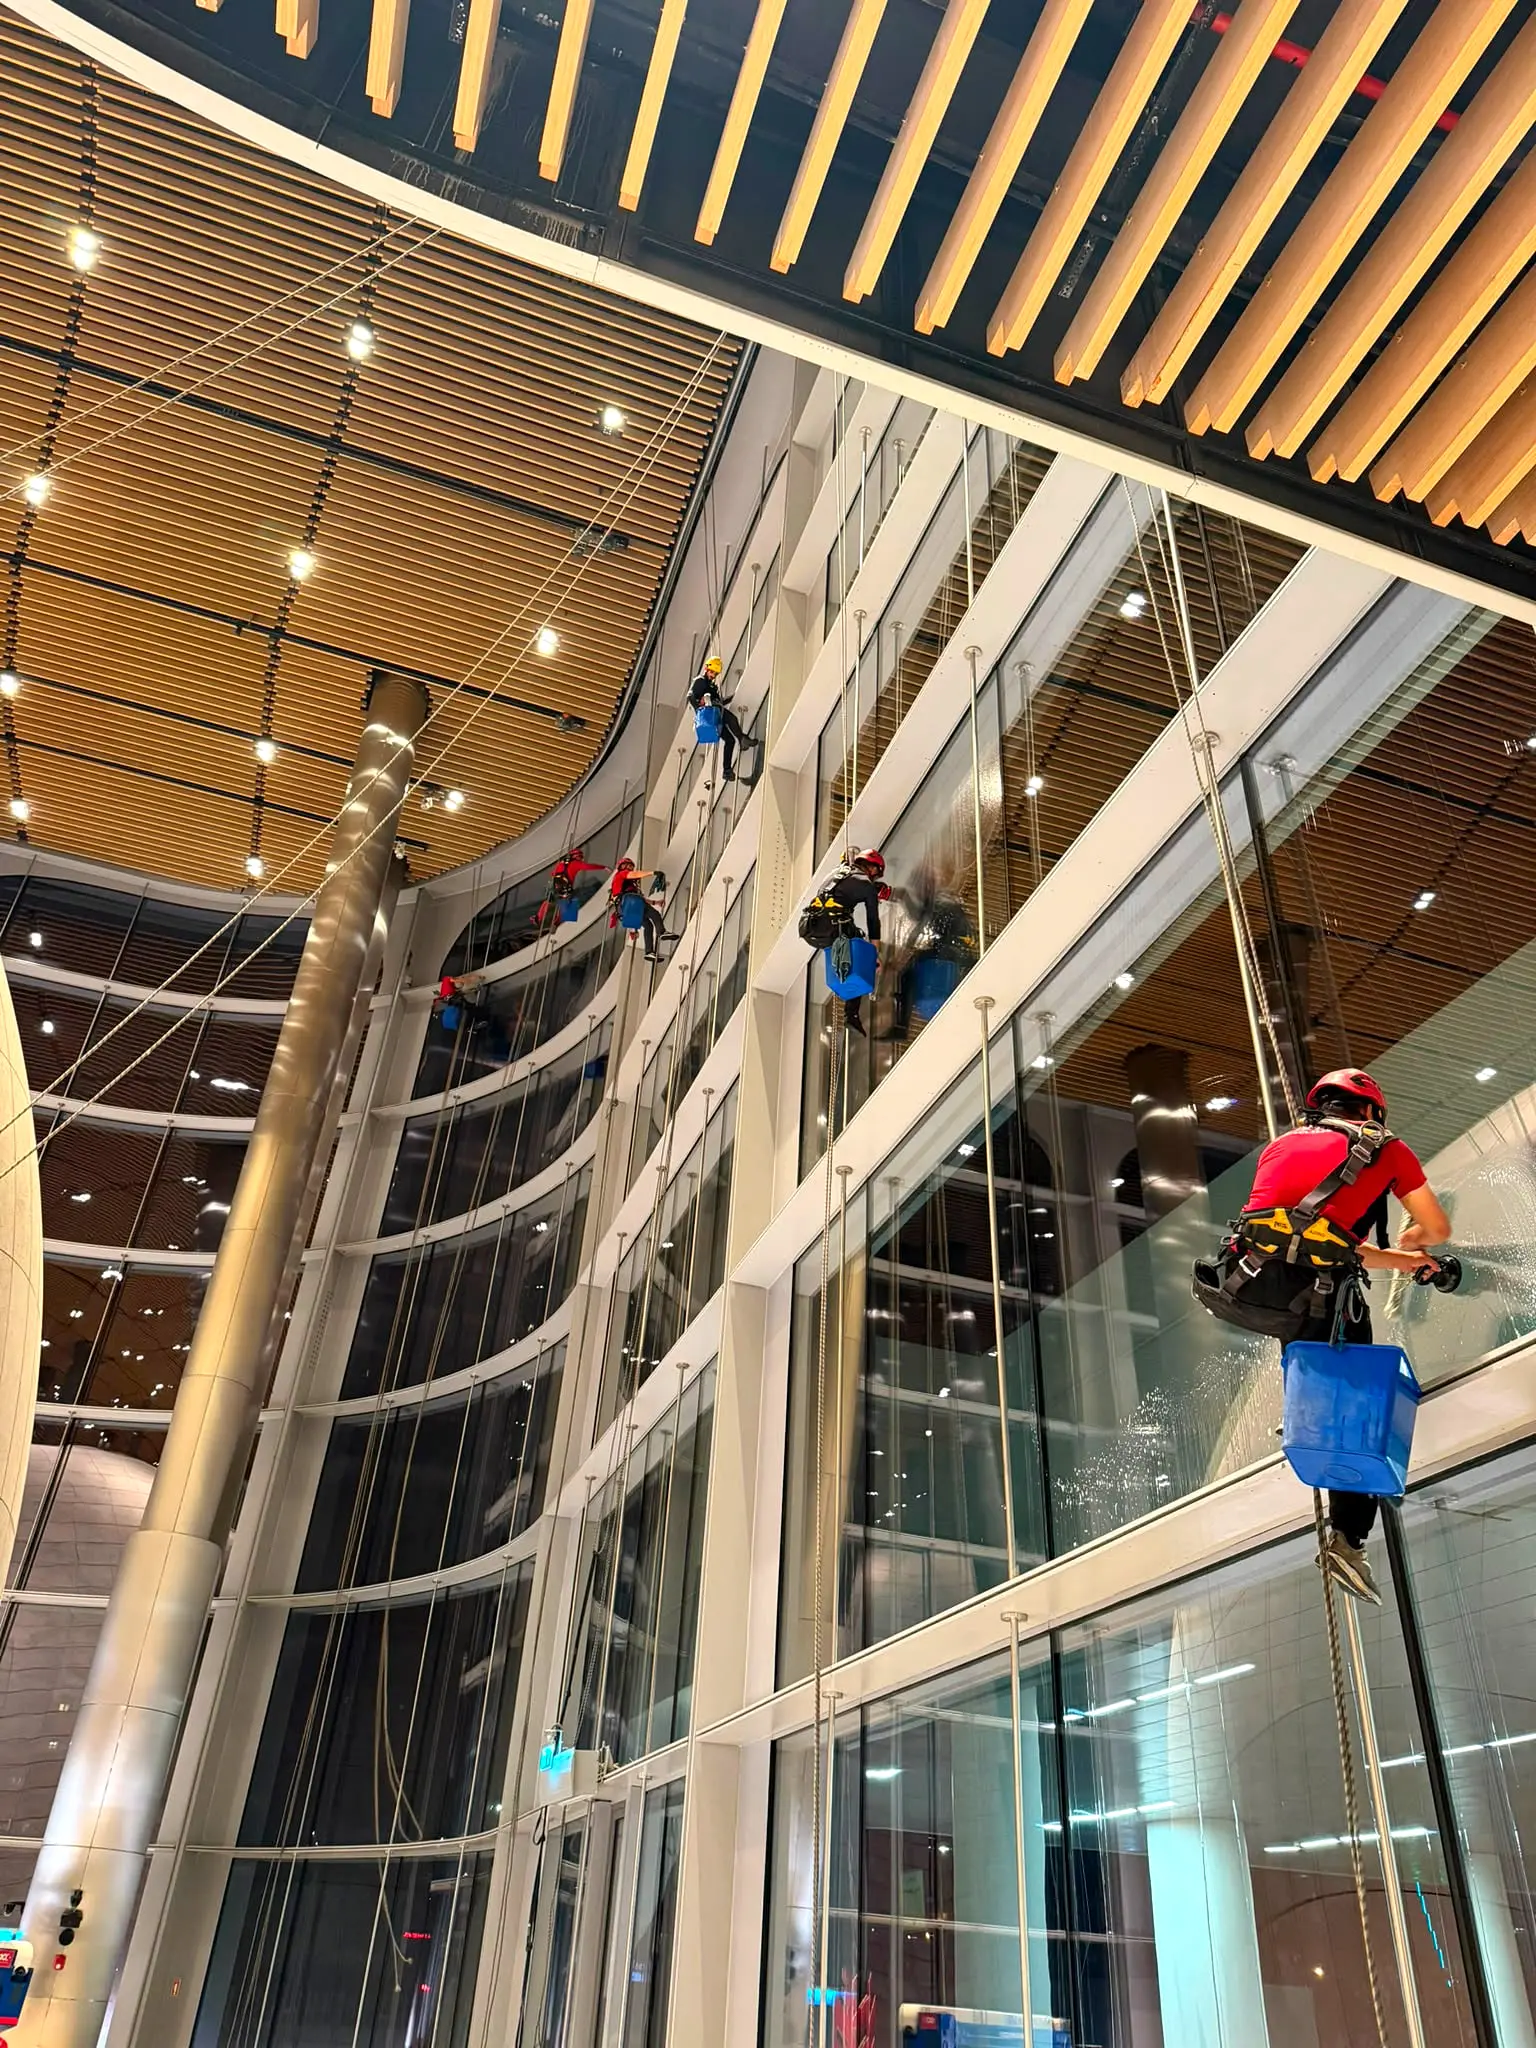
Bir firmanın sigorta poliçesinin, yalnızca genel bir işveren sorumluluğu değil, özel olarak yüksekte çalışma ve iple erişim faaliyetini açıkça kapsadığının teyit edilmesi, limit rakamından bile önce gelen bir kontrol noktasıdır; kapsamayan bir poliçe, yüksek bir limit yazsa bile pratikte işe yaramaz.
Site Şartnamesindeki Asgari Limitler
Bazı kurumsal binalar (özellikle uluslararası şirketlerin ofisleri), kendi iç güvenlik şartnamelerinde bir asgari sigorta limiti tanımlar; bir firma bu tür bir binada çalışacaksa, teklif bu asgari şartı karşılayacak şekilde hazırlanır.
Keşifle Netleşen Somut Öneri
Standart bir limit önerisi yerine, sahadaki gerçek koşullar (bina yüksekliği, cephe malzemesi, çevre yoğunluğu) değerlendirildikten sonra somut bir limit önerisi sunulur; bu, teklif kırılımı ile birlikte müşteriye açık biçimde iletilir.
Limit Çok Düşük Belirlenirse Ne Olur
Yetersiz bir sigorta limiti, ciddi bir hasar senaryosunda hasarın tamamını karşılamayabilir; bu durumda aradaki fark, bina yönetimi veya firma arasında beklenmedik bir mali yük olarak kalabilir. Bu risk, limit belirlenirken olası en kötü senaryo (örneğin geniş bir cam panelin tamamının kırılması) göz önünde bulundurularak azaltılır.
Yıllık Poliçe Yenileme Kontrolü
Periyodik bir bakım sözleşmesi süren bir firma için, sigorta poliçesinin her yıl yenilendiğinin ve limitin güncel kaldığının kontrol edilmesi önerilir; bazı bina yönetimleri bu kontrolü, yıllık sözleşme yenilemesiyle aynı anda yapılan standart bir adım haline getirir.
Sıkça Sorulan Sorular
Sigorta limiti için standart bir rakam var mı?
Hayır; bina değeri, cam riski ve çevredeki yaya yoğunluğuna göre değişen, keşifle netleşen bir öneridir.
Genel işveren sigortası yeterli midir?
Genellikle hayır; yüksekte çalışma ve iple erişim faaliyetinin poliçede açıkça kapsandığının teyit edilmesi gerekir.
Site şartnamesinde asgari limit varsa ne olur?
Teklif bu asgari şartı karşılayacak şekilde hazırlanır; bu bilgi keşif öncesi paylaşılırsa süreç hızlanır.
Sözleşmeye sigorta poliçesinin bir kopyası eklenmeli mi?
Birçok kurumsal site yönetimi bunu standart bir uygulama haline getirir; poliçenin sözleşmeye ek olarak iliştirilmesi, sözlü beyan yerine doğrulanabilir bir belgeye dayanmayı sağlar.
Sigorta kapsamınız ve proje riskiniz için kırık cam değişimi hizmet sayfamıza bakabilir veya iletişim formumuzdan bilgi alabilirsiniz.